K-Corporate Mobile Banking
โดย KASIKORNBANK PCL.
4.5
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.5
- ราคา
- Free
- ดาวน์โหลด
- 1.00M
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
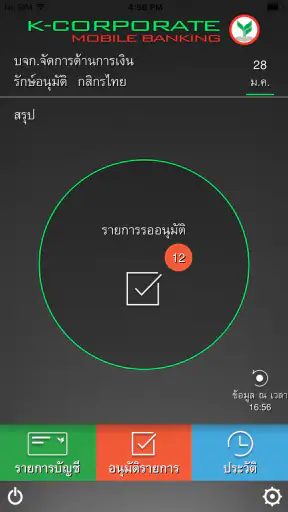
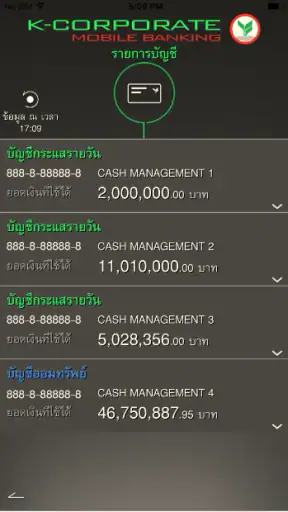
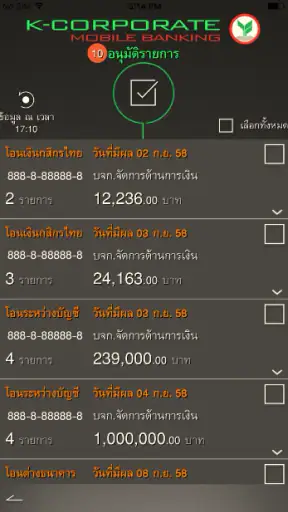
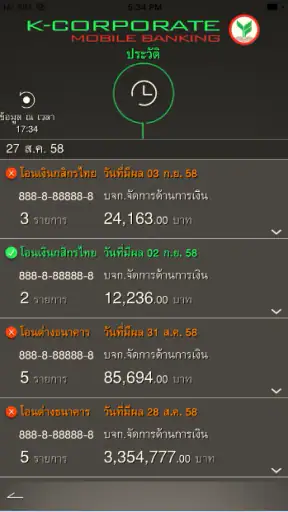
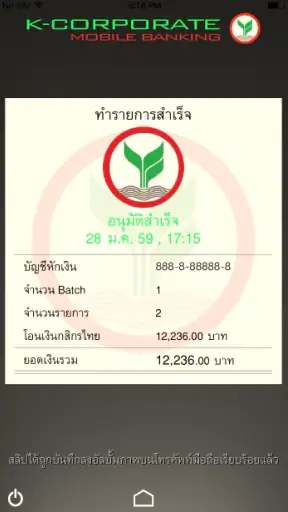
 วิเคราะห์โดย Getfullapps
ถ้าคุณกำลังมองหาแอปธนาคารสำหรับจัดการรายการจ่ายของบริษัท ผมมองว่า K-Corporate Mobile Banking หรือ K-Corporate Mobile Banking เป็นตัวเลือกที่ควรพิจารณา โดยเฉพาะคนที่ต้องอนุมัติธุรกรรมระหว่างเดินทางหรือไม่ได้อยู่หน้าคอมพิวเตอร์ตลอดเวลา แอปนี้อยู่ในหมวดการเงิน พัฒนาโดย KASIKORNBANK PCL. และวางตัวชัดเจนว่าเป็นเครื่องมือสำหรับงานธนาคารองค์กร ไม่ใช่แอปสำหรับใช้จ่ายส่วนตัวทั่วไป
จากการใช้งาน ผมรู้สึกว่าจุดเด่นของแอปไม่ได้อยู่ที่ความหวือหวา แต่อยู่ที่การช่วยย้ายขั้นตอนอนุมัติบางอย่างมาไว้บนมือถือ ความสะดวกนี้มีประโยชน์มากเมื่อรายการจ่ายต้องรอผู้มีอำนาจตัดสินใจ แต่ก็ทำให้การตั้งค่า บัญชีผู้ใช้ และลำดับสิทธิ์มีความสำคัญกว่าการติดตั้งแอปธนาคารทั่วไป หากข้อมูลฝั่งองค์กรยังไม่พร้อม การมีแอปอยู่ในเครื่องก็ไม่ได้ทำให้อนุมัติรายการได้ทันที
จุดที่ผู้ใช้มักติดก่อนเริ่มอนุมัติรายการ
ความเข้าใจผิดที่พบได้ง่ายคือคิดว่าแอปนี้ทำงานเหมือนโมบายแบงก์กิ้งสำหรับบุคคลทั่วไป เพียงดาวน์โหลดแล้วเข้าสู่ระบบก็พร้อมใช้งาน แต่ K-Corporate Mobile Banking ผูกกับรูปแบบการทำงานของบริษัท ดังนั้นสิ่งที่ต้องตรวจให้ตรงกันมีทั้งผู้ใช้งาน บทบาท และรายการที่รอการอนุมัติ หากบริษัทกำหนดให้คนหนึ่งเป็นผู้จัดทำรายการและอีกคนเป็นผู้อนุมัติ ผู้อนุมัติก็จะไม่ได้เห็นงานในลักษณะเดียวกับผู้จัดทำ
ในสถานการณ์จริง เช่น ฝ่ายบัญชีเตรียมรายการจ่ายให้ซัพพลายเออร์ช่วงเช้า แล้วผู้บริหารต้องเดินทางไปประชุม การมีช่องทางอนุมัติบนมือถือช่วยลดการรอคอมพิวเตอร์สำนักงานได้มาก แต่ผู้บริหารต้องเข้าสู่บัญชีองค์กรที่ถูกต้องและมีสิทธิ์ตรงกับรายการนั้นก่อน ถ้าเปิดแอปแล้วไม่เห็นรายการ ไม่ควรรีบสรุปว่าแอปเสีย เพราะสาเหตุอาจอยู่ที่รายการยังจัดทำไม่เสร็จ อยู่ระหว่างการส่งต่อ หรือถูกมอบหมายให้ผู้อนุมัติคนอื่น
อีกจุดที่ทำให้สับสนคือชื่อแอปกับระบบธนาคารส่วนบุคคล แอปนี้มีคำอธิบายสั้นว่า K-Corporate Banking จึงควรใช้เป็นสัญญาณว่าเป้าหมายหลักคือการทำงานของนิติบุคคลและผู้เกี่ยวข้องกับกระบวนการจ่ายเงิน ไม่ใช่การรวมบัญชีส่วนตัว บัตร หรือการใช้จ่ายประจำวันของคนทั่วไป ถ้าคุณต้องการโอนเงินส่วนตัว จ่ายบิลส่วนบุคคล หรือดูธุรกรรมในบัญชีของตัวเอง แอปธนาคารสำหรับบุคคลอาจเหมาะกว่า
ผมแนะนำให้แยกปัญหาเป็นสองชั้นตั้งแต่แรก ชั้นแรกคือ “เข้าแอปไม่ได้” ส่วนชั้นที่สองคือ “เข้าได้แต่ไม่เห็นหรือทำรายการไม่ได้” สองกรณีนี้ควรตรวจคนละทาง การเข้าสู่ระบบเกี่ยวข้องกับบัญชีและการยืนยันตัวตน ขณะที่รายการไม่แสดงอาจเกี่ยวกับสถานะงานหรือสิทธิ์ของผู้ใช้ การแยกแบบนี้ช่วยไม่ให้ลบแอปหรือติดตั้งใหม่โดยไม่จำเป็น
ตรวจอะไรบ้างก่อนติดตั้งและก่อนเข้าสู่ระบบ
แอปนี้รองรับระบบปฏิบัติการขั้นต่ำ Android 5.0 ดังนั้นโทรศัพท์รุ่นเก่าที่ใช้ระบบต่ำกว่านี้อาจไม่เหมาะตั้งแต่ต้น ส่วนผู้ใช้ที่มีเครื่องรองรับควรตรวจให้แน่ใจว่าใช้แอปจากแหล่งทางการและติดตั้งบนเครื่องที่บริษัทอนุญาตให้ใช้กับงานธนาคาร การแยกเครื่องทำงานออกจากเครื่องที่มีคนอื่นยืมใช้บ่อยช่วยลดความสับสนระหว่างบัญชีและการแจ้งเตือน แม้จะไม่ได้ทำให้ขั้นตอนอนุมัติสั้นลงโดยอัตโนมัติก็ตาม
บทความที่น่าสนใจให้อ่านต่อ
ก่อนเปิดใช้งานครั้งแรก ผมจะเตรียมข้อมูลสามอย่างไว้ให้พร้อม ได้แก่ บัญชีผู้ใช้ขององค์กร ช่องทางยืนยันตัวตนที่บริษัทกำหนด และข้อมูลติดต่อของผู้ดูแลระบบภายในบริษัท เหตุผลคือปัญหาหลายอย่างแก้จากหน้าจอมือถือไม่ได้ หากบัญชียังไม่ถูกสร้าง สิทธิ์ยังไม่ถูกกำหนด หรือผู้ใช้ถูกผูกกับบริษัทผิดราย การลองกรอกรหัสซ้ำจะยิ่งทำให้เสียเวลา
ควรตรวจด้วยว่าบริษัทกำหนดบทบาทของคุณไว้อย่างไร คุณเป็นผู้อนุมัติขั้นแรก ผู้อนุมัติขั้นถัดไป หรือเป็นผู้ดูรายการเท่านั้น รายการเดียวกันอาจไม่แสดงเหมือนกันในแต่ละบทบาท การถามผู้ดูแลระบบให้ชัดว่า “ผมควรเห็นรายการสถานะใด” มีประโยชน์กว่าการถามกว้าง ๆ ว่า “ทำไมไม่มีรายการ” เพราะช่วยชี้ไปยังจุดผิดได้เร็วกว่า
หากแอปเปิดขึ้นมาแต่การทำงานไม่ต่อเนื่อง ให้ตรวจเครือข่ายก่อนสลับวิธีแก้ไข การเชื่อมต่อที่ไม่เสถียรอาจทำให้หน้ารายการโหลดไม่ครบหรือการส่งคำสั่งค้างอยู่ ควรเปลี่ยนไปใช้เครือข่ายที่เชื่อถือได้แล้วลองใหม่อย่างระมัดระวัง โดยเฉพาะหลังแตะคำสั่งอนุมัติ อย่ากดซ้ำหลายครั้งทันที เพราะอาจทำให้ไม่แน่ใจว่าคำสั่งแรกถูกส่งไปแล้วหรือยัง
การตรวจสอบเครื่องก็สำคัญไม่แพ้การตรวจแอป ตรวจวันเวลาในเครื่องให้ถูกต้อง ปิดโหมดที่จำกัดการทำงานของแอปแบบเข้มงวด และดูว่าพื้นที่เก็บข้อมูลยังเพียงพอหรือไม่ ขั้นตอนเหล่านี้เป็นการแก้ปัญหาทั่วไปที่ปลอดภัยกว่าเริ่มจากการล้างข้อมูลแอป เพราะการล้างข้อมูลอาจทำให้ต้องตั้งค่าการเข้าสู่ระบบใหม่โดยไม่ช่วยแก้ปัญหาสิทธิ์ขององค์กร
วิธีรับมือเมื่อรายการจ่ายไม่เดินต่อ
เวลารายการไม่ขยับ ผมแนะนำให้จดสถานะที่เห็นบนหน้าจอและเวลาที่ตรวจสอบไว้ก่อน จากนั้นถามฝ่ายบัญชีว่ารายการถูกส่งเข้ากระบวนการอนุมัติแล้วหรือยัง วิธีนี้ช่วยแยกได้ว่าปัญหาอยู่ที่การสร้างรายการหรือการอนุมัติ หากรายการยังไม่ถูกส่ง ผู้อนุมัติจะรอในแอปนานเท่าไรก็ไม่พบ
ถ้าเห็นรายการแต่กดดำเนินการไม่ได้ ให้ตรวจว่าคุณกำลังใช้บัญชีที่มีสิทธิ์อนุมัติรายการประเภทนั้นหรือไม่ และรายการยังอยู่ในสถานะที่เปิดให้ดำเนินการหรือเปล่า รายการอาจถูกผู้ใช้อีกคนอนุมัติไปแล้ว ถูกยกเลิก หรือถูกส่งกลับให้แก้ไข การรีเฟรชหน้าจอและสอบถามผู้จัดทำรายการจึงเป็นขั้นตอนที่ควรทำก่อนออกจากระบบ
ในกรณีที่ไม่แน่ใจว่าคำสั่งสำเร็จหรือไม่ ให้หลีกเลี่ยงการอนุมัติซ้ำโดยทันที ตรวจสถานะรายการหรือประวัติที่แสดงในระบบก่อน แล้วประสานผู้รับผิดชอบภายในบริษัทเพื่อยืนยันผล หากเป็นรายการสำคัญ การมีบันทึกเวลาและสถานะที่เห็นจะช่วยให้ตรวจสอบต่อได้เป็นระบบกว่าการอธิบายเพียงว่า “กดแล้วไม่ขึ้น”
ผู้ดูแลระบบบริษัทควรมีขั้นตอนสำรองที่ชัดเจน เช่น ใครเป็นผู้ตรวจรายการ ใครติดต่อธนาคาร และใครยืนยันว่ารายการผ่านแล้ว จุดนี้เป็นข้อได้เปรียบของการใช้แอปอย่างมีระเบียบ เพราะมือถือช่วยให้ผู้มีอำนาจตอบสนองเร็วขึ้น แต่ไม่ได้แทนที่การควบคุมภายในของบริษัท หากทุกคนใช้บัญชีร่วมกันหรือไม่รู้ว่าใครรับผิดชอบรายการใด ความสะดวกจะกลายเป็นความสับสน
อีกเคล็ดลับที่ผมเห็นว่ามีประโยชน์คืออย่าทดสอบการอนุมัติในช่วงที่มีรายการเร่งด่วนเป็นครั้งแรก ควรทำความคุ้นเคยกับลำดับหน้าจอและบทบาทของตัวเองในช่วงที่ไม่มีแรงกดดัน เมื่อถึงเวลาจริงจะลดโอกาสกดผิดรายการหรือสับสนระหว่างรายการที่มีชื่อใกล้กันได้ โดยเฉพาะผู้บริหารที่ต้องตรวจหลายรายการต่อเนื่องบนหน้าจอขนาดเล็ก
เมื่อสาเหตุอาจไม่ได้อยู่ที่ตัวแอป
แอปธนาคารองค์กรเป็นเพียงส่วนหนึ่งของกระบวนการ รายการจ่ายอาจติดอยู่ที่ข้อมูลผู้รับเงิน วงเงินภายในบริษัท การอนุมัติหลายขั้น หรือการตรวจสอบเอกสาร หากผู้จัดทำรายการกรอกข้อมูลไม่ครบ ผู้อนุมัติบนมือถือก็ไม่ควรเร่งกดผ่านเพียงเพราะต้องการให้สถานะเปลี่ยนเร็วขึ้น ผมมองว่าความเร็วที่ดีต้องมาพร้อมการตรวจสอบ ไม่ใช่แค่ลดเวลารอ
ความล่าช้ายังอาจเกิดจากการสื่อสารภายใน เช่น ฝ่ายบัญชีคิดว่าผู้บริหารอีกคนเป็นผู้อนุมัติ ขณะที่ผู้บริหารคิดว่ารายการถูกส่งมาให้ตนเองแล้ว กรณีนี้การเปิดแอปซ้ำไม่ได้ช่วย ควรกำหนดผู้รับผิดชอบให้ชัดและตรวจเส้นทางของรายการตั้งแต่ต้นทาง การใช้ชื่อผู้ติดต่อและข้อความภายในบริษัทที่ตรงกันช่วยลดการโยนปัญหาระหว่างฝ่ายได้มาก
ถ้าปัญหาเกิดซ้ำกับผู้ใช้หลายคนในช่วงเวลาเดียวกัน ให้รวบรวมรายละเอียดก่อนติดต่อฝ่ายสนับสนุนหรือผู้ดูแลระบบ เช่น รุ่นโทรศัพท์ ระบบปฏิบัติการ อาการที่เกิดขึ้น และสถานะรายการที่เห็น หลีกเลี่ยงการส่งรหัสผ่านหรือข้อมูลลับผ่านช่องทางแชตทั่วไป การอธิบายอาการโดยไม่เปิดเผยข้อมูลสำคัญทำให้ตรวจสอบได้ปลอดภัยกว่า
ผมยังไม่แนะนำให้ติดตั้งแอปใหม่ทุกครั้งที่รายการไม่แสดง เพราะการติดตั้งใหม่อาจเกี่ยวข้องกับการเข้าสู่ระบบและการยืนยันตัวตนอีกครั้ง ขณะที่ต้นเหตุจริงอาจเป็นเพียงรายการยังไม่ถูกส่งหรือสิทธิ์ไม่ตรงกัน การติดตั้งใหม่เหมาะกว่าเมื่อแอปเปิดไม่ได้ผิดปกติหลังตรวจเครื่องและเครือข่ายแล้ว แต่ควรแน่ใจก่อนว่าคุณมีวิธีเข้าสู่ระบบและติดต่อผู้ดูแลระบบพร้อม
มองคุณค่าจากการใช้งานจริงและทางเลือกอื่น
ในบรรดาทางเลือกสำหรับจัดการงานธนาคารของบริษัท ผมมองความต่างหลักว่าอยู่ตรงจุดที่ต้องทำงาน ไม่ใช่แค่หน้าจอที่ใช้ แอปบนมือถือสะดวกเมื่อต้องตอบสนองต่อรายการที่รอผู้อนุมัติ ส่วนการใช้ระบบบนคอมพิวเตอร์เหมาะกว่าเมื่อจำเป็นต้องอ่านข้อมูลหลายช่อง เปรียบเทียบรายละเอียด หรือทำงานต่อเนื่องเป็นชุด แอปจึงเสริมการทำงานที่มีอยู่ได้ดี แต่ไม่จำเป็นต้องแทนที่คอมพิวเตอร์ทั้งหมด
อีกทางเลือกที่บางบริษัทใช้คือให้ประสานกันทางโทรศัพท์หรือข้อความแล้วค่อยกลับไปอนุมัติเมื่อถึงสำนักงาน วิธีนั้นอาจพอได้เมื่อรายการไม่เร่งและผู้มีอำนาจอยู่ใกล้เครื่อง แต่เพิ่มขั้นตอนรอและเสี่ยงต่อความเข้าใจผิดว่าใครรับผิดชอบรายการ แอปช่วยให้ผู้มีสิทธิ์ตรวจงานจากมือถือได้โดยตรง อย่างไรก็ตาม การส่งข้อความแจ้งเตือนภายในบริษัทควรใช้เพื่อประสานงาน ไม่ควรใช้แทนการตรวจรายละเอียดในระบบหรือแทนการยืนยันสถานะอย่างเป็นทางการ
สำหรับเจ้าของกิจการที่อนุมัติรายการไม่บ่อย ความคุ้มค่าไม่ได้ขึ้นกับจำนวนครั้งที่เปิดแอปเท่านั้น แต่อยู่ที่ว่าการรออนุมัติทำให้การทำงานของบริษัทสะดุดแค่ไหน หากขั้นตอนมีผู้อนุมัติที่เดินทางบ่อย การเข้าถึงงานผ่านมือถืออาจมีประโยชน์แม้ใช้เป็นครั้งคราว แต่ถ้าทุกคนทำงานอยู่หน้าเครื่องและกระบวนการเดิมคล่องตัวอยู่แล้ว ความแตกต่างที่ได้รับอาจไม่มากพอให้เปลี่ยนนิสัยการทำงาน
เคล็ดลับเล็ก ๆ ที่ช่วยให้การตรวจบนจอเล็กปลอดภัยขึ้นคืออย่าตัดสินจากชื่อผู้รับเงินหรือยอดเพียงอย่างเดียว หากมีรายละเอียดที่บริษัทใช้แยกรายการ เช่น วัตถุประสงค์หรือรอบการจ่าย ให้ตรวจประกอบตามขั้นตอนภายในก่อนอนุมัติ การหยุดอ่านเพิ่มอีกนิดอาจช้ากว่าการแตะผ่าน แต่ช่วยลดความเสี่ยงจากการเลือกรายการผิด โดยเฉพาะเมื่อมีงานหลายรายการรอพร้อมกัน
ผมยังแนะนำให้บริษัทตกลงวิธีแจ้งผู้อนุมัติเมื่อรายการเร่งด่วนโดยไม่พึ่งการแจ้งเตือนจากแอปเพียงช่องทางเดียว เช่น ระบุผู้ประสานงานและข้อมูลที่ควรแจ้งให้ครบ การจัดการเช่นนี้เป็นแผนสำรองด้านการสื่อสาร ไม่ใช่การเลี่ยงขั้นตอนอนุมัติ เพราะสุดท้ายผู้มีสิทธิ์ยังควรตรวจรายการในระบบด้วยตนเองก่อนตัดสินใจ
เหมาะกับใคร และใครควรเลือกทางอื่น
แอปนี้เหมาะกับผู้บริหาร เจ้าของกิจการ หรือพนักงานที่ได้รับมอบหมายให้อนุมัติรายการขององค์กร และต้องการตรวจงานจากมือถือมากกว่ารออยู่หน้าเครื่องสำนักงาน จุดแข็งคือช่วยให้กระบวนการที่ผูกกับผู้อนุมัติไม่ต้องหยุดเพียงเพราะเจ้าตัวอยู่นอกสถานที่ โดยเฉพาะบริษัทที่มีขั้นตอนทำรายการผ่านระบบธนาคารองค์กรอยู่แล้ว
ในทางกลับกัน ผู้ใช้ทั่วไปที่ต้องการจัดการเงินส่วนตัวอาจรู้สึกว่าแอปนี้ไม่ตรงความต้องการ เพราะโครงสร้างการใช้งานถูกออกแบบรอบงานของบริษัทและสิทธิ์ของผู้ใช้งาน หากคุณไม่ได้เกี่ยวข้องกับการอนุมัติรายการองค์กร การเลือกโมบายแบงก์กิ้งสำหรับบุคคลจะเข้าใจง่ายกว่าและเหมาะกับกิจวัตรประจำวันมากกว่า
เมื่อเทียบกับการใช้คอมพิวเตอร์อย่างเดียว มือถือให้ความคล่องตัวกว่า แต่หน้าจอเล็กทำให้การตรวจรายละเอียดจำนวนมากไม่สะดวกเท่าเดสก์ท็อป ผมจึงมองว่าการใช้สองช่องทางร่วมกันเป็นทางเลือกที่สมดุล คอมพิวเตอร์เหมาะกับการตรวจข้อมูลหลายรายการ ส่วนมือถือเหมาะกับการติดตามและอนุมัติเมื่ออยู่นอกสำนักงาน ทั้งนี้ต้องยึดสิทธิ์และขั้นตอนของบริษัทเป็นหลัก
เมื่อเทียบกับการให้คนหนึ่งถืออำนาจอนุมัติทั้งหมด แอปไม่ได้แก้ปัญหาการควบคุมภายในด้วยตัวเอง บริษัทควรกำหนดผู้อนุมัติสำรองและวิธีจัดการเมื่อคนหลักไม่อยู่ โดยไม่ใช้บัญชีร่วมกัน การแบ่งหน้าที่ที่ชัดเจนทำให้ประโยชน์ของแอปเด่นขึ้น และช่วยให้ตรวจย้อนหลังได้ง่ายกว่าแนวทางที่พึ่งพาคนใดคนหนึ่งมากเกินไป
รายละเอียดที่ควรรู้ก่อนตัดสินใจ
K-Corporate Mobile Banking เปิดให้ใช้งานฟรี และมีการจัดระดับเนื้อหาเป็นประเภท 3+ ตัวแอปเปิดตัวเมื่อวันที่ 20 มีนาคม 2560 และรุ่นปัจจุบันคือ 1.5.3 สำหรับภาพรวมการยอมรับในตลาด แอปมีคะแนนเฉลี่ย 4.5 จากประมาณ 14,000 การให้คะแนน มีรีวิวราว 3,100 รายการ และมียอดติดตั้งมากกว่า 1 ล้านครั้ง ตัวเลขเหล่านี้สะท้อนว่ามีผู้ใช้งานจำนวนมาก แต่ไม่ได้หมายความว่าประสบการณ์ของทุกบริษัทจะเหมือนกัน เพราะความพร้อมของระบบองค์กรมีผลโดยตรง
ราคาฟรีทำให้ไม่มีค่าใช้จ่ายในการซื้อแอปให้ต้องชั่งใจก่อนติดตั้ง แต่ผมจะแยกเรื่องนี้ออกจากความคุ้มค่าของกระบวนการโดยรวม การใช้งานจริงยังขึ้นกับบัญชีและการจัดการขององค์กร รวมถึงเวลาที่ผู้ใช้ต้องเรียนรู้บทบาทของตัวเอง ดังนั้นคำว่าใช้ฟรีไม่ได้แปลว่าบริษัทไม่ต้องเตรียมระบบหรือผู้ใช้ไม่ต้องทำความเข้าใจขั้นตอนก่อนเริ่มอนุมัติ
สำหรับบริษัทที่มีผู้อนุมัติหลายคน ผมแนะนำให้ทำความเข้าใจลำดับการส่งต่อก่อนนำแอปไปใช้กับงานเร่งด่วน เช่น ใครรับรายการก่อน ใครเป็นผู้อนุมัติถัดไป และจะทำอย่างไรเมื่อผู้รับผิดชอบไม่อยู่ การเขียนแนวทางสั้น ๆ ให้ทีมใช้ร่วมกันช่วยลดการคาดเดา และมีประโยชน์กว่าการฝากให้แต่ละคนจำจากการลองผิดลองถูก
คำถามที่ผู้ใช้มักอยากรู้คือจำเป็นต้องอยู่ในสำนักงานหรือไม่ คำตอบในแง่ประโยชน์ของแอปคือการทำงานบนมือถือช่วยให้ผู้อนุมัติตรวจรายการนอกหน้าเครื่องได้ แต่ความสามารถในการดำเนินการยังขึ้นกับบัญชี สิทธิ์ และขั้นตอนที่บริษัทกำหนด หากกำลังจะใช้ครั้งแรก ควรยืนยันกับผู้ดูแลระบบให้ชัดก่อนว่าเงื่อนไขขององค์กรพร้อมแล้ว
ถ้าเข้าแอปได้แต่ไม่มีรายการให้ตรวจ ผมจะเริ่มจากถามผู้จัดทำว่ารายการถูกส่งแล้วหรือยัง จากนั้นตรวจว่าบทบาทของผู้ใช้ตรงกับผู้รับอนุมัติหรือไม่ หากรายการแสดงแต่ทำต่อไม่ได้ ให้ดูสถานะและยืนยันกับผู้เกี่ยวข้องก่อน การไล่ตรวจจากต้นทางเช่นนี้ตอบคำถามได้ดีกว่าการติดตั้งใหม่ทันที และลดโอกาสทำให้ขั้นตอนเข้าสู่ระบบยุ่งยากขึ้นโดยไม่จำเป็น
ส่วนคนที่กังวลว่าจะกดอนุมัติผิด ผมมองว่าควรทดลองทำความคุ้นเคยกับหน้าจอในช่วงที่ไม่เร่งรีบ และยึดแนวทางตรวจรายการของบริษัทเป็นหลัก อย่าใช้ความสะดวกของมือถือเป็นเหตุให้ข้ามการตรวจรายละเอียด หากไม่แน่ใจว่าคำสั่งก่อนหน้าสำเร็จหรือยัง ให้ตรวจสถานะก่อนแตะซ้ำ แล้วสอบถามผู้รับผิดชอบเมื่อผลยังคลุมเครือ
สิ่งที่ผมอยากให้ผู้ใช้เตรียมใจคือแอปนี้ไม่ใช่เครื่องมือที่ทำให้ทุกขั้นตอนของการจ่ายเงินเป็นอัตโนมัติ คุณยังต้องเข้าใจบทบาทของตัวเอง ตรวจรายการอย่างรอบคอบ และรู้ว่าจะติดต่อใครเมื่อรายการค้าง ความสะดวกที่แท้จริงเกิดขึ้นเมื่อบริษัทวางกระบวนการไว้ดีแล้ว จากนั้นแอปจึงช่วยลดการเดินทางและเวลารอของผู้อนุมัติได้อย่างเห็นผล
หากกำลังจะเริ่มใช้ ผมแนะนำลำดับง่าย ๆ คือยืนยันกับผู้ดูแลระบบว่าบัญชีถูกสร้างแล้ว ตรวจบทบาทของตัวเอง ทดสอบการเข้าสู่ระบบในช่วงที่ไม่มีรายการเร่งด่วน และตกลงวิธีตรวจสอบเมื่อสถานะไม่ชัดเจน อย่ารอให้เกิดรายการสำคัญครั้งแรกแล้วค่อยถามว่าใครเป็นผู้อนุมัติ เพราะปัญหาด้านกระบวนการมักใช้เวลาแก้นานกว่าปัญหาด้านแอป
สำหรับผม K-Corporate Mobile Banking เป็นแอปที่มีคุณค่าเมื่อใช้ในบริบทที่ถูกต้อง จุดเด่นคือการนำงานอนุมัติของธนาคารองค์กรมาอยู่ใกล้มือ แต่ข้อจำกัดคือผู้ใช้ต้องพึ่งพาการตั้งค่าของบริษัทและต้องแยกให้ออกว่าปัญหาเกิดจากแอป บัญชี สิทธิ์ หรือรายการต้นทาง หากคุณเป็นผู้อนุมัติรายการของบริษัทและต้องการความคล่องตัวระหว่างวัน ผมคิดว่าแอปนี้คุ้มค่าที่จะติดตั้งและเรียนรู้ให้เป็นระบบ ส่วนคนที่ต้องการแอปการเงินส่วนตัวควรเลือกเครื่องมือที่ออกแบบมาสำหรับบัญชีบุคคลโดยตรง
ข้อดี
- โอนเงินและชำระบิลได้สะดวกผ่านมือถือทุกที่ทุกเวลา
- รองรับการตรวจสอบยอดคงเหลือและรายการเคลื่อนไหวแบบเรียลไทม์
- มีระบบยืนยันตัวตนและการแจ้งเตือนเพื่อช่วยเพิ่มความปลอดภัย
- เหมาะสำหรับจัดการธุรกรรมของบริษัทโดยไม่ต้องไปสาขา
- ช่วยลดเวลาและเอกสารในการทำธุรกรรมทางการเงินขององค์กร
ข้อเสีย
- ฟีเจอร์บางอย่างอาจใช้งานได้เฉพาะบัญชีธุรกิจที่ลงทะเบียนไว้
- การตั้งค่าผู้อนุมัติหลายระดับอาจซับซ้อนสำหรับผู้ใช้ใหม่
- ต้องพึ่งพาอินเทอร์เน็ตที่เสถียรในการทำธุรกรรม
- อาจมีข้อจำกัดด้านอุปกรณ์หรือระบบปฏิบัติการที่รองรับ
- หากลืมรหัสผ่านหรือเปลี่ยนเบอร์ อาจต้องติดต่อธนาคารเพื่อแก้ไข
คำถามที่พบบ่อยเกี่ยวกับ K-Corporate Mobile Banking
K-Corporate Mobile Banking คืออะไร และเหมาะกับใคร?
K-Corporate Mobile Banking เป็นแอปธนาคารบนมือถือสำหรับลูกค้านิติบุคคลของธนาคารกสิกรไทย ใช้จัดการธุรกรรมทางธุรกิจ เช่น ตรวจสอบยอดเงิน ดูรายการเดินบัญชี โอนเงิน จ่ายบิล และติดตามสถานะรายการ เหมาะกับเจ้าของกิจการ ฝ่ายการเงิน และผู้มีอำนาจอนุมัติที่ต้องการบริหารบัญชีบริษัทได้ทุกที่ อย่างไรก็ตาม ฟีเจอร์ที่ใช้งานได้อาจแตกต่างกันตามประเภทบัญชี บริการที่บริษัทสมัคร และสิทธิ์ของผู้ใช้งานแต่ละราย
ต้องสมัครใช้งาน K-Corporate Mobile Banking อย่างไร?
การใช้งานมักต้องเริ่มจากการสมัครบริการธนาคารสำหรับนิติบุคคลกับธนาคารกสิกรไทยก่อน โดยบริษัทอาจต้องยื่นเอกสารตามที่ธนาคารกำหนด ระบุผู้ใช้งาน กำหนดสิทธิ์ และตั้งค่าขั้นตอนการอนุมัติ จากนั้นจึงดาวน์โหลดแอปและลงทะเบียนด้วยข้อมูลที่ได้รับจากธนาคาร ขั้นตอนจริงอาจแตกต่างตามผลิตภัณฑ์และโครงสร้างอำนาจของบริษัท จึงควรตรวจสอบเงื่อนไขล่าสุดกับธนาคารก่อนสมัคร
แอปสามารถทำธุรกรรมอะไรได้บ้าง?
โดยทั่วไปแอปช่วยให้ผู้ใช้งานตรวจสอบยอดคงเหลือและรายการเคลื่อนไหวของบัญชีบริษัท โอนเงินระหว่างบัญชีหรือไปยังบัญชีปลายทาง จ่ายค่าสินค้าและบริการ รวมถึงตรวจสอบรายการที่รออนุมัติหรือรายการที่ดำเนินการแล้วได้ ในบางกรณีอาจรองรับการทำงานแบบหลายระดับ เช่น ผู้จัดทำรายการและผู้อนุมัติ ทั้งนี้ รายการที่ทำได้ วงเงิน และจำนวนขั้นตอนอนุมัติขึ้นอยู่กับบริการที่บริษัทตั้งค่าไว้กับธนาคาร
K-Corporate Mobile Banking ปลอดภัยแค่ไหน?
แอปสำหรับธุรกิจควรมีระบบรักษาความปลอดภัย เช่น การเข้าสู่ระบบด้วยข้อมูลเฉพาะผู้ใช้ การยืนยันตัวตนเพิ่มเติม การกำหนดสิทธิ์ตามบทบาท และการแจ้งเตือนธุรกรรม ผู้ใช้ควรดาวน์โหลดจาก Google Play หรือ App Store เท่านั้น ไม่เปิดเผยรหัสผ่านหรือรหัสยืนยัน และตรวจสอบชื่อบัญชีรวมถึงจำนวนเงินก่อนอนุมัติทุกครั้ง หากพบโทรศัพท์สูญหายหรือมีรายการผิดปกติ ควรติดต่อธนาคารทันทีเพื่อระงับการใช้งาน
โทรศัพท์หรือระบบปฏิบัติการแบบใดที่รองรับแอปนี้?
K-Corporate Mobile Banking รองรับการใช้งานบนอุปกรณ์ Android และ iPhone ตามเวอร์ชันระบบปฏิบัติการที่ธนาคารกำหนด ผู้ใช้ควรตรวจสอบรายละเอียดในหน้าดาวน์โหลดอย่างเป็นทางการก่อนติดตั้ง เพราะข้อกำหนดอาจเปลี่ยนแปลงตามการอัปเดตด้านความปลอดภัย นอกจากนี้ ควรใช้โทรศัพท์ที่มีการอัปเดตระบบล่าสุด ไม่ผ่านการดัดแปลงระบบ และมีอินเทอร์เน็ตที่เสถียร เพื่อช่วยลดปัญหาการเข้าสู่ระบบหรือการทำธุรกรรมล้มเหลว

K-Corporate Mobile Banking
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน info@kasikornbank.com เยี่ยมชม http://www.kasikornbank.com หรืออ่าน https://www.kasikornbank.com/en/privacy-policy/Pages/kcm.aspx ของนักพัฒนา